
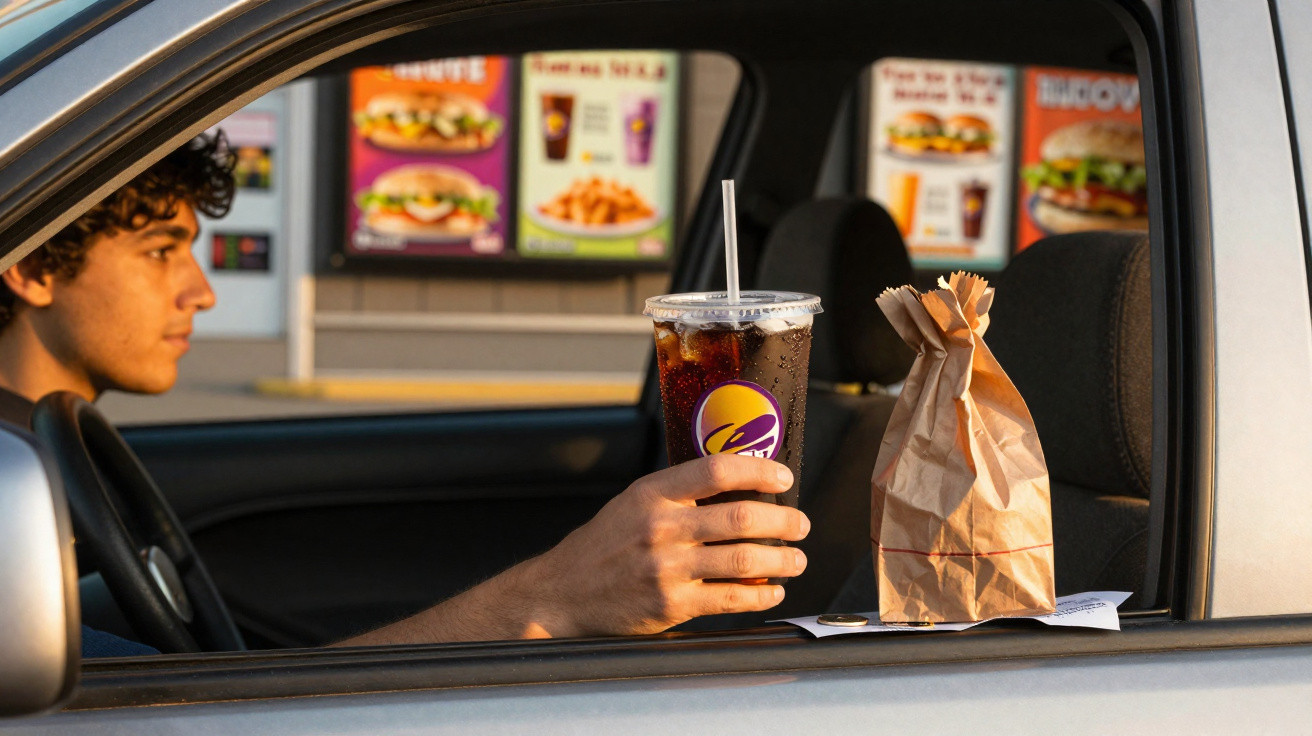
Um novo estudo concluiu que os impostos sobre bebidas açucaradas não reduziram as calorias das bebidas nos pedidos de drive-through do Taco Bell em cinco jurisdições dos EUA.
Esta conclusão limita uma das principais promessas dos impostos sobre refrigerantes, ao mostrar como a medida pode perder facilmente impacto quando integrada numa refeição de fast-food.
No drive-through do Taco Bell
A análise incluiu 120 restaurantes Taco Bell emparelhados e baseou-se em pedidos feitos no drive-through antes e depois da entrada em vigor dos impostos locais.
A partir destas compras, Pasquale E. Rummo, Ph.D., da NYU Grossman School of Medicine, verificou que não existiu uma redução global das calorias de bebidas por transacção.
Mesmo ao longo de seis anos e em cinco jurisdições com tributação, os totais calóricos quase não se distinguiram dos observados em locais semelhantes sem imposto.
Assim, o contexto dos restaurantes pareceu menos um êxito inequívoco da política e mais um cenário onde o efeito esperado não se manifestou.
Porque os restaurantes são diferentes
O fast-food é relevante porque, segundo dados federais, cerca de um em cada três adultos nos EUA consome-o num determinado dia.
Os legisladores aprovaram estes impostos devido à associação das bebidas açucaradas ao aumento de peso, à obesidade e às doenças cardíacas.
Numa refeição combinada, a bebida acompanha tacos ou burritos, pelo que um imposto de um cêntimo por onça pode passar praticamente despercebido.
Estes hábitos ajudam a perceber porque uma política que altera as compras em lojas pode deixar os pedidos em restaurantes em grande medida inalterados.
O que revelaram os números
Antes do início dos impostos, as calorias das bebidas já eram diferentes entre os restaurantes em zonas tributadas e os estabelecimentos de comparação, tornando essencial um emparelhamento rigoroso.
Nas bebidas compradas separadamente, os níveis calóricos iniciais eram ligeiramente superiores nas áreas com imposto do que nos locais de comparação.
As refeições combinadas apresentavam, no conjunto, muito mais calorias provenientes das bebidas, mas essa diferença manteve-se praticamente inalterada após a aplicação dos impostos.
Na análise principal, os padrões calóricos pouco se alteraram, indicando um comportamento que não reagiu claramente às mudanças de preço.
Oakland quebrou o padrão
Uma cidade distinguiu-se das restantes: Oakland, e não Filadélfia ou Seattle.
Nessa cidade, os clientes encomendaram visivelmente menos calorias de bebidas nas refeições combinadas do que consumidores semelhantes em locais sem imposto.
Quando a equipa analisou apenas os pedidos que continuavam a incluir uma bebida, o efeito observado em Oakland praticamente desapareceu.
Esta inversão indica que os consumidores terão omitido com maior frequência as bebidas das refeições combinadas, em vez de escolherem bebidas menos calóricas quando compravam uma.
As refeições combinadas dificultam a leitura da mudança
Quase três quartos das refeições combinadas destes dados incluíam uma bebida, o que tornou difícil separar os elementos do conjunto.
Quando os clientes retiram a bebida, mas mantêm a refeição, as calorias das bebidas diminuem sem demonstrar que a bebida tributada se tornou menos atractiva.
Isto parece corresponder ao caso de Oakland, onde surgiram menos bebidas de refeições combinadas nos pedidos, mas as calorias das bebidas permaneceram estáveis quando estas eram escolhidas.
Para os decisores políticos, esta diferença é importante, pois a mesma redução de calorias pode resultar de escolhas muito distintas dos clientes.
Preços demasiado baixos para terem efeito
Durante este período, a maioria dos impostos dos EUA sobre bebidas açucaradas acrescentava apenas um a dois cêntimos por onça (28 gramas).
Com este valor, muitos clientes poderão reagir muito pouco, sobretudo quando a refeição completa pesa mais na decisão do que o preço da bebida.
Os pedidos em restaurantes podem ser particularmente resistentes à mudança, pois as pessoas chegam frequentemente já a pensar numa refeição, e não num orçamento para bebidas.
“Estes resultados sugerem que os impostos sobre bebidas açucaradas podem não ser eficazes na redução do consumo de calorias de bebidas em restaurantes de fast-food, em comparação com supermercados”, afirmou Rummo.
O que os dados não captaram
Uma limitação encontrava-se no interior dos restaurantes, uma vez que as bebidas de máquina de autosserviço deixaram as calorias consumidas no local fora da base de dados.
A equipa conseguiu acompanhar bem os pedidos de drive-through, mas não pôde determinar a quantidade de refrigerante que cada pessoa serviu no interior.
O Condado de Cook, a região da área de Chicago onde se situava a maior parte dos restaurantes tributados, representava 47 dos 60 locais, e o respectivo imposto terminou ao fim de quatro meses.
Estas lacunas não anulam a conclusão, mas restringem o alcance que lhe pode ser atribuído.
Como diferem os estudos anteriores
Fora dos restaurantes, a literatura de revisão mais ampla apresenta resultados mais sólidos, relacionando os impostos sobre bebidas aplicados com uma redução de 15% nas vendas.
As evidências relativas a restaurantes têm sido mais escassas, e uma análise anterior em Filadélfia identificou reduções sobretudo nas bebidas de sumo tributadas.
O novo artigo é importante não por ter resolvido o debate, mas por ter analisado vários locais em simultâneo.
O contraste sugere que os menus dos restaurantes, os conjuntos de refeição e as rotinas podem moldar os efeitos das políticas de formas que não ocorrem nos corredores dos supermercados.
Política para além das bebidas
Duas cidades ainda deram sinais de que algo mais poderá ter mudado, mesmo quando as calorias das bebidas, por si só, não se alteraram.
A Filadélfia registou menos calorias totais por pedido, e Oakland apresentou uma redução semelhante, apontando para mudanças mais amplas no que as pessoas optaram por comer.
O debate público em torno dos impostos poderá ter influenciado indirectamente as escolhas, ou os clientes poderão ter passado a preferir refeições mais pequenas.
Rummo defendeu que os impostos nos Estados Unidos podem simplesmente ser demasiado baixos para influenciar os clientes de fast-food.
Rumo dos impostos sobre bebidas açucaradas
A principal lição é que um imposto pode funcionar nos supermercados, mas falhar o alvo na janela de drive-through.
Impostos mais elevados, alterações mais robustas nos menus ou regras que separem as bebidas das refeições combinadas poderão ser mais relevantes do que pequenas sobretaxas isoladas.

Comentários
Ainda não há comentários. Seja o primeiro!
Deixar um comentário